Pravidelné zpracování mezd
Výpočet mezd, výplatní podklady a související pravidelná hlášení.
Zobrazit podrobnosti →
Postarám se o pravidelné mzdy, nástupy, změny a výstupy. Od prvních zaměstnanců po větší týmy — se zkušeností s měsíční agendou přibližně 100 zaměstnanců, včetně pracovníků ze třetích zemí.
Samostatně i vedle účetnictví, které vám vede někdo jiný.
Výpočet mezd, výplatní podklady a související pravidelná hlášení.
Zobrazit podrobnosti →Nástupy a ukončení pracovních vztahů, změny údajů a navazující oznámení či potvrzení.
Zobrazit podrobnosti →Předávání podkladů, kontrola návazností a dořešení nesrovnalostí.
Zobrazit podrobnosti →Jednorázové dotazy, prověření agendy a součinnost při kontrolách.
Zobrazit podrobnosti →Běžné zpracování mezd a hlášení vyčíslí kalkulačka. Nástupy, výstupy, rozšířenou personální agendu a poradenství domluvíme zvlášť.
Na bezplatné úvodní konzultaci vybereme agendu, kterou převezmu, a potvrdíme, co cena zahrnuje.
Domluvíme termíny předání a schvalování. Vy dodáte docházku a změny u zaměstnanců, já si vyžádám případná doplnění.
Po dořešení nejasností připravím výplatní podklady a související hlášení podle sjednaného rozsahu.
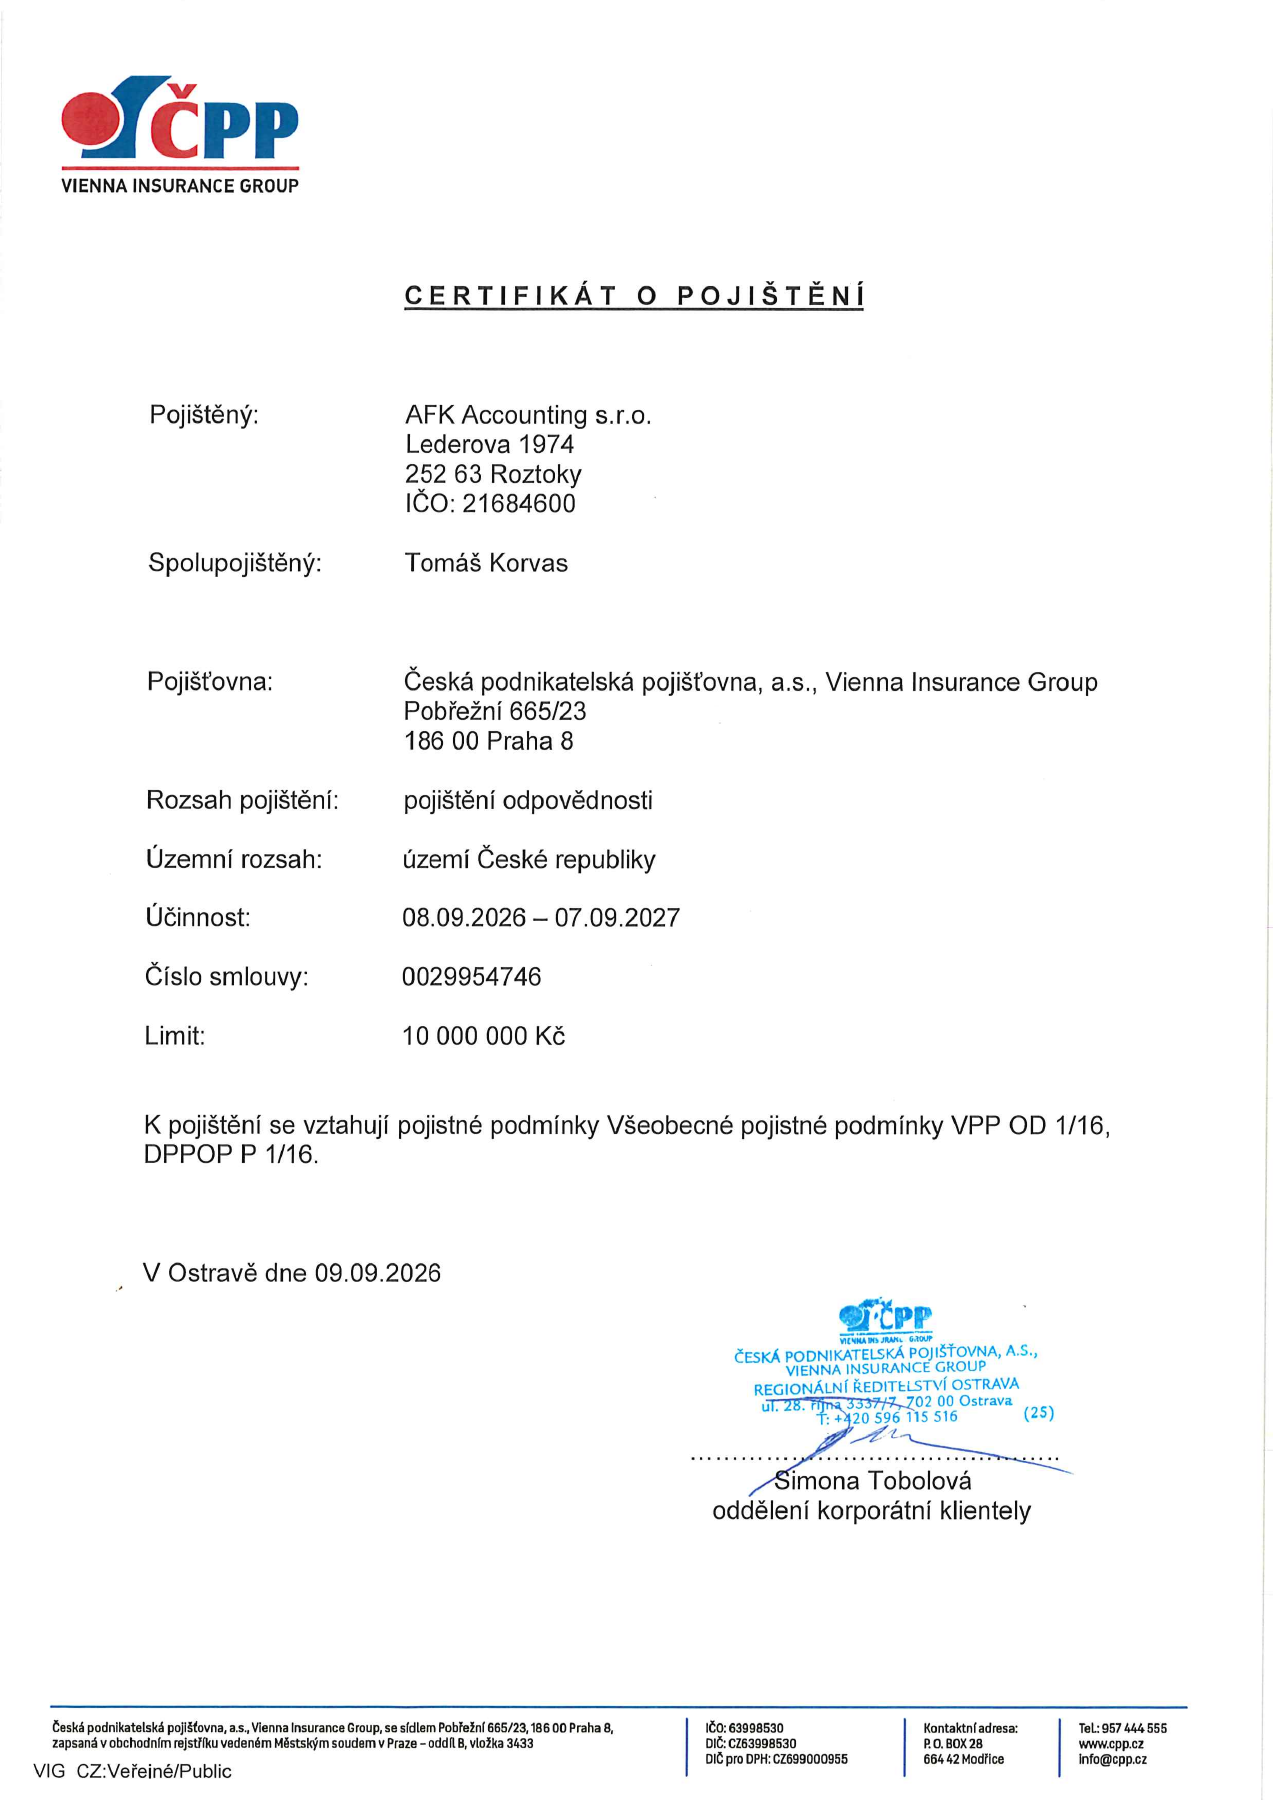
Pojištění odpovědnosti s celkovým limitem 10 mil. Kč. Rozsah krytí a dílčí limity se řídí pojistnou smlouvou.
Probereme, co chcete předat a jak by spolupráce mohla fungovat. Úvodní konzultace je zdarma.
Pravidelné zpracování pro živnostníky i společnosti, včetně dořešení chybějících podkladů.
Zobrazit podrobnosti →Pro společnosti vedu účetnictví a připravuji závěrku. U OSVČ zajistím evidenci podle jejich režimu a podklady k přiznání. S vaším souhlasem si vyžádám kontakt na předchozí účetní a potřebné podklady s ní domluvím přímo. Při převzetí zkontroluji návaznost evidence.
Když něco nesedí, dostanete konkrétní požadavek: ke které platbě chybí doklad, co zůstalo neuhrazené nebo který údaj je potřeba potvrdit.
Účetní závěrka a podklady k přiznání; pro OSVČ také přehledy pro zdravotní pojišťovnu a OSSZ. Služba daňového poradce se hradí zvlášť.
Zobrazit podrobnosti →Pro společnosti sestavím účetní závěrku a připravím účetní podklady k přiznání k dani z příjmů. Pro fyzické osoby připravím podklady z účetnictví nebo evidence. Na přání zprostředkuji odborné zpracování přiznání k dani z příjmů daňovým poradcem. Jeho služba se objednává a hradí zvlášť.
Pro OSVČ zpracuji podle hotového přiznání a vámi potvrzených údajů přehledy pro zdravotní pojišťovnu a OSSZ včetně údajů k doplatkům a novým zálohám. Přehledy jsou součástí roční ceny AFK. Roční podklady a přehledy zpracuji i samostatně, bez pravidelného vedení evidence; cenu stanovím individuálně podle podkladů a rozsahu.
Vedu evidenci pro DPH a připravím z ní pravidelné podklady pro přiznání k DPH, kontrolní a souhrnná hlášení. Dohledám chybějící doklady a nesrovnalosti v evidenci. Odborné daňové posouzení se sjednává zvlášť s daňovým poradcem; na přání jeho službu zprostředkuji.
Když úřad převedl přeplatek na již zaplacenou zálohu, doložil jsem úhradu a podal námitku. Úřad jí vyhověl a přeplatek v řádu desítek tisíc korun se vrátil.
Pomoc se založením s.r.o., počátečními registracemi a nastavením účetní agendy od prvních dokladů.
Zobrazit podrobnosti →Pomoc se založením s.r.o.: příprava potřebných podkladů a koordinace jednotlivých kroků včetně součinnosti s notářem. Navážeme nastavením účetnictví a předávání dokladů.
Počáteční registrace a oznámení: pomohu připravit a podat potřebné formuláře vůči finančnímu úřadu, sociálnímu zabezpečení a zdravotním pojišťovnám podle právní formy a skutečné činnosti. Rozsah přizpůsobíme i tomu, zda začínáte zaměstnávat lidi nebo řešíte DPH.
První provozní nastavení: domluvíme fakturaci, evidenci plateb, předávání podkladů a to, kdo sleduje zprávy z úřadů. Budete vědět, co zajišťuji já a co potřebuji od vás.
Mění se vaše podnikání? Při přípravě spolupráce s e-shopem jsme řešili návaznost změny režimu OSVČ, DPH, první mzdy a plánovaného založení s.r.o. s převodem zásob. I při postupném rozvoji je potřeba domluvit jednotlivé kroky společně.
Na standardní účetní přehledy navážeme rozborem výnosů a nákladů. Podle potřeby rozdělíme výsledky podle činností, středisek nebo zakázek. U obchodní firmy můžeme vycházet také z údajů o prodejích a nákupních nákladech.
Zobrazit podrobnosti →Na standardní účetní přehledy navážeme rozborem výnosů a nákladů. Podle potřeby rozdělíme výsledky podle činností, středisek nebo zakázek. U obchodní firmy můžeme vycházet také z údajů o prodejích a nákupních nákladech.
Vedle účetního výsledku připravím plán peněz: co má přijít, co bude splatné a které platby čekají na vaše rozhodnutí. K tomu potřebuji i údaje o budoucích příjmech a výdajích. Rozsah podpory domluvíme zvlášť; měsíční čas je odhad a účtuji skutečně odpracovanou práci.
Vedení firmy pravidelně předávám přehled neuhrazených vydaných i přijatých faktur. Závazky řadím podle splatnosti, doplňuji částky na mzdy či daně a podle domluvy připravuji platby ke schválení.
Ztrácejí se doklady v e-mailech, předávají se opakovaně nebo čekají na schválení? Projdu, kudy dnes putují a kdo je potřebuje. Podle toho vybereme nástroje a nastavíme společný postup.
Zobrazit podrobnosti →Ztrácejí se doklady v e-mailech, předávají se opakovaně nebo čekají na schválení? Projdu, kudy dnes putují a kdo je potřebuje. Podle toho vybereme nástroje a nastavíme společný postup.
Výstupem je nastavené prostředí, rozdělené přístupy a vyzkoušený postup pro každodenní práci. Podle potřeby pomohu také s digitalizací staršího archivu a převodem dat.
Vybereme jen potřebné části. Rozsah práce a případné licence domluvíme předem.
Od objednávky a provedené práce k faktuře. Jasné podklady i odpovědnost za jejich předání.
Zobrazit podrobnosti →Pomohu nastavit návaznost objednávek, dodaného zboží či služeb, faktur a plateb. Domluvíme, kdo podklady připravuje a kontroluje. U zakázkové činnosti zajišťuji také soupisy prací a předávací dokumentaci.
Pro servisní provoz jsem nastavil konkrétní postup: kontrola objednávky, podklady pro montáž, potvrzení zákazníkem a předání k fakturaci. Součástí bylo i určení, kdo každý krok zajišťuje.
U dlouhodobé zakázky jsem ve fakturačních soupisech rozlišoval dosavadní plnění, aktuální fakturaci a zbývající část. Kontroloval jsem také související položky a odpočty při konečném vyúčtování.
Zpracování mezd nabízím od prvních zaměstnanců po větší týmy. Mám zkušenost s měsíční agendou přibližně 100 zaměstnanců, včetně pracovníků ze třetích zemí. Zpracovávám mzdovou agendu pracovních vztahů, změny, nepřítomnosti, srážky a potvrzení. Připravím výplatní podklady, běžné jednotné měsíční hlášení zaměstnavatele (JMHZ) a potvrzení o zdanitelných příjmech. Při celoročním vedení také standardní roční výstupy.
Zobrazit podrobnosti →Zpracování mezd nabízím od prvních zaměstnanců po větší týmy. Mám zkušenost s měsíční agendou přibližně 100 zaměstnanců, včetně pracovníků ze třetích zemí. Zpracovávám mzdovou agendu pracovních vztahů, změny, nepřítomnosti, srážky a potvrzení. Připravím výplatní podklady, běžné jednotné měsíční hlášení zaměstnavatele (JMHZ) a potvrzení o zdanitelných příjmech. Při celoročním vedení také standardní roční výstupy.
Před uzavřením mezd posílám konkrétní body k potvrzení: přečerpanou dovolenou, nejasnou nepřítomnost, změnu odměny nebo chybějící podklad. Po dořešení navazují finální výstupy a hlášení.
Mzdy mohu převzít samostatně. S vedením, personalistikou i zahraničním kontaktem se domluvíme, kdo co dodává a potvrzuje.
Pokud podání odesíláte sami, k souborům přidávám postup, kam je vložit a jak ověřit přijetí. Při nejasné odpovědi úřadu pomohu dohledat potřebný další krok.
Rozdělím výnosy a náklady podle zakázek a jejich složek: materiál, práce, montáž, doprava nebo technika. U rozpracované zakázky potřebuji znát i to, co ještě zbývá provést.
Zobrazit podrobnosti →Rozdělím výnosy a náklady podle zakázek a jejich složek: materiál, práce, montáž, doprava nebo technika. U rozpracované zakázky potřebuji znát i to, co ještě zbývá provést.
V praxi jsem byl denně v kontaktu s montáží. Když náklady přestaly odpovídat očekávání, dohledal jsem příčinu a podle situace jednal o ceně, nákladech i dalším postupu.
Nemáte podrobné rozpočty? Začneme smluvenou cenou, skutečnými náklady a informacemi z provozu. Pokud rozpočet existuje, přidáme porovnání s plánem.
Propočítám, jak ceny, splatnosti, zádržné, fakturační milníky a výše sankcí ovlivní peníze a výsledek zakázky. Připravím ekonomické připomínky pro obchodní jednání.
| Nákladová skupina | Rozpočet | Skutečnost | Rozdíl |
|---|---|---|---|
| Běžné osobní náklady | 240 000 | 240 000 | 0 |
| Jednorázová odměna | 0 | 35 000 | +35 000 |
| Přesčasy | 0 | 20 000 | +20 000 |
| Nájem a energie | 60 000 | 65 000 | +5 000 |
| Ostatní provoz | 50 000 | 50 000 | 0 |
| Celkem | 350 000 | 410 000 | +60 000 |
Modelový podklad pro rozhodování. Obsah a četnost přehledů domluvíme podle potřeb firmy.
Modelová data na třech týdnech ukazují, jak přehled pomáhá plánovat platby.
Každá částka má své vysvětlení.
Najeďte na podtrženou částku. Ikona ⓘ označuje důležité poznámky.
Původní plán · částky v Kč
Bez dohodnutých odkladů
| Peníze v týdnu | 1.–7. 4. | 8.–14. 4. | 15.–21. 4. |
|---|---|---|---|
| Počáteční stav | 120 000 | −60 000 | 50 000 |
| Příjmy: sledovaná faktura | 100 000 | 0 | 0 |
| Příjmy: další příjmy | 80 000 | 300 000 | 220 000 |
| Výdaje: mzdy a odvody | 160 000 | 0 | 0 |
| Výdaje: dodavatelé a provoz | 120 000 | 190 000 | 210 000 |
| Výdaje: nákup vybavení | 80 000 | 0 | 0 |
| Předpokládaný zůstatek | −60 000 | 50 000 | 60 000 |
Před platbami ověřte i jejich pořadí během týdne.
Modelový podklad pro rozhodování. Obsah a četnost přehledů domluvíme podle potřeb firmy.
| Činnost | Výnosy | Přímé náklady | Příspěvek na režii | Hodiny týmu | Příspěvek / hod. |
|---|---|---|---|---|---|
| Montáže | 600 000 | 420 000 | 180 000 | 300 | 600 |
| Servis | 400 000 | 160 000 | 240 000 | 200 | 1 200 |
| Celkem / průměr | 1 000 000 | 580 000 | 420 000 | 500 | 840 |
Modelový podklad pro rozhodování. Obsah a četnost přehledů domluvíme podle potřeb firmy.
| Nákladová skupina | Původní rozpočet | Dosavadní náklady | Odhad do dokončení | Celkový odhad |
|---|---|---|---|---|
| Materiál | 450 000 | 420 000 | 90 000 | 510 000 |
| Vlastní práce | 300 000 | 240 000 | 180 000 | 420 000 |
| Subdodávky | 200 000 | 90 000 | 160 000 | 250 000 |
| Doprava a technika | 100 000 | 30 000 | 90 000 | 120 000 |
| Celkem náklady | 1 050 000 | 780 000 | 520 000 | 1 300 000 |
| Výsledek před společnou režií | +150 000 | — | — | −100 000 |
Modelový podklad pro rozhodování. Obsah a četnost přehledů domluvíme podle potřeb firmy.
Pojištění odpovědnosti u České podnikatelské pojišťovny s celkovým limitem 10 mil. Kč. Rozsah krytí a dílčí limity se řídí pojistnou smlouvou.
 Otevřít PDF samostatně ↗
Zpracuji administrativu nástupů, změn a ukončení podle údajů a rozhodnutí zaměstnavatele: evidenci, návazná oznámení a standardní potvrzení. Od pravidelného výpočtu mezd ji oddělíme podle toho, co potřebujete zajistit.
Včasné předání a potvrzení změn domluvíme s vedením nebo personalistikou. Standardní úkony oceníme podle ceníku; rozšířenou personální agendu a poradenství podle domluveného rozsahu.
Nastavení předávání, kontrola návazností a řešení nejasností v podkladech.
Termíny a způsob předávání podkladů nastavíme při převzetí. Samostatné nastavení či rozsáhlejší opravy docházky domluvíme zvlášť.
Prověřím konkrétní mzdový dotaz nebo návaznosti zpracované agendy. Rozsah podkladů domluvíme podle toho, co potřebujete vyřešit.
Poradenství a součinnost při kontrolách jsou samostatně sjednávané služby. Rozsah i cenu potvrdíme předem.
Převzetí účetnictví během roku, doplnění podkladů a týdenní přehled toho, co zaplatit a co urgovat.
Účetnictví firmy s obratem kolem 12 milionů Kč jsem přebíral v průběhu roku. Bylo potřeba převzít a doplnit podklady a navázat na dosavadní evidenci. Faktury se vystavovaly v samostatné aplikaci a část pohledávek a závazků se sledovala ještě souběžně v Excelu.
Vyžádal jsem si předání podkladů a doplnil účetnictví za předchozí část roku i mzdovou historii. Průběžně jsem při tom dořešoval návaznosti zůstatků a bank. Převzal jsem také vystavování faktur a nastavil týdenní přehled pohledávek, závazků a připravovaných plateb.
Už v prvním měsíci dostalo vedení přehled neuhrazených faktur i průběžných výsledků hospodaření. Asistentka už nemusela vést souběžnou evidenci ani vystavovat faktury. Každý týden pak firma dostávala přehled, co je potřeba urgovat a které platby připravit.
Samostatné zpracování mezd při růstu firmy a zachování účetnictví u klienta.
Přebíral jsem samostatné zpracování mezd. Finanční účetnictví dál vedla účetní klienta. Bylo potřeba domluvit, jak si firma, personalistika a externí mzdová účtárna budou předávat docházku, smlouvy a změny.
První mzdy jsem zpracoval pro 20 zaměstnanců. S klientem jsem průběžně řešil nástupy, odchody, doplnění podkladů a návaznost zaměstnanecké evidence. K výpočtu mezd jsem připravoval výplatní pásky, rekapitulace, přehledy a podklady k platbám. Finanční účetnictví zůstalo u interní účetní.
Postupně jsem už každý měsíc zpracovával mzdy pro 100 zaměstnanců. Přibylo změn i podkladů a spolupráce pokračovala i v tomto rozsahu. Firma si při růstu ponechala vlastní finanční účetnictví i zavedené kontakty pro každodenní předávání informací.
Vyjednávání o ceně, zbývajících nákladech a postupu dokončení.
Když jsem porovnal dosavadní náklady s tím, co podle montáže ještě zbývalo dodělat, vycházela ztráta v řádu stovek tisíc korun. Zakázka ale ještě nebyla hotová. U zbývajících prací se pořád dalo jednat o ceně i způsobu dokončení.
Prošel jsem s montáží, co ještě zbývá udělat, a začal to řešit se zákazníkem i dodavateli. Se zákazníkem se mi podařilo vyjednat navýšení ceny. U zbývající práce a využití techniky se podařilo dohodnout nižší náklady. Společně se zákazníkem jsme pak upřesnili, jak dokončení proběhne.
Nakonec zakázka skončila v mírném zisku. Původně očekávanou ztrátu se podařilo obrátit díky vyšší ceně pro zákazníka a nižším nákladům na dokončení.
Vypořádání části dosavadních nákladů, dočasné slevy a změna nájmů pro další provoz.
Firma potřebovala snížit nájemní náklady v nejbližším období a upravit výdaje na další provoz. Bylo proto potřeba řešit současně stávající náklady i to, které nájmy budou pokračovat.
Navrhl jsem dočasné slevy z nájemného a vypořádání části dosavadních nákladů. Součástí návrhu bylo také ukončení původních nájmů a přechod do jiných prostor. Jednotlivé kroky jsem provázal tak, aby úsporu v nejbližším období doplnilo snížení pravidelných výdajů pro další provoz.
Návrh se uskutečnil v celém rozsahu. Samotná sleva z nájemného za prostory dosáhla stovek tisíc korun. Vedle ní se vypořádala část dosavadních nákladů a změnou využívaných prostor firma snížila také další nájemní výdaje.
Oddělení malého a velkého servisu a jasný postup od požadavku po podklady k fakturaci.
Drobný servisní zásah potřeboval jinou evidenci než větší zakázka. U obou ale muselo být jasné, kdo převezme požadavek, zajistí práci a předá podklady k fakturaci.
Rozdělil jsem servis na malý a velký a pro oba vytvořil a zavedl postup. U drobných zásahů jsem nastavil jednodušší evidenci, ve které šla práce dohledat. U větších zakázek jsem nastavil vedení úplných podkladů. Popsal jsem, kdo má co na starosti od objednávky přes montáž a převzetí práce až po předání k fakturaci a jak na sebe jednotlivé kroky navazují.
V servisních zakázkách se dalo lépe vyznat. Zlepšila se evidence i rozdělení docházky a fakturace se zrychlila. Pro drobné zásahy stačila jednodušší administrativa, větší zakázky měly odpovídající podklady a práce jednotlivých lidí na sebe lépe navazovala.
Majitelé měli přibližně půl roku na přípravu dalšího financování.
Mzdy a dodavatelé se museli platit průběžně. Část firemních peněz přitom zůstávala v pohledávkách a pozastávkách. Ze samotného zůstatku na účtu nebylo vidět, kdy už očekávané příjmy nebudou na provozní výdaje stačit.
Do výhledu peněžních toků jsem zahrnul dostupné prostředky, očekávané úhrady a závazky. Peníze v pozastávkách jsem vyčlenil. Při předpokládaném vývoji vycházela přibližně za půl roku potřeba dalšího financování. Upozornil jsem na to vedení.
Majitelé měli přibližně půl roku na rozhodnutí o dalším financování a jeho přípravu. Prostředky pak doplnili.
Předání podkladů od technika přes vedoucího až k elektronickému odeslání faktury.
Potvrzený servisní list vozil z místa zásahu technik. Dokument potom skenoval vedoucí a později znovu účetní. Faktura včetně příloh se posílala poštou. Práce už byla dokončená, ale pro její vyúčtování se ještě čekalo, než budou podklady pohromadě.
Nastavil jsem předávání tak, že technik naskenoval potvrzený dokument už na místě. Vedoucí doplnil objednávku a přílohy a účetní z nich vystavil fakturu k elektronickému odeslání. Připravil jsem sdílené složky, přístupy a vzory dokumentů. Se zaměstnanci jsem pak prošel jednotlivé kroky na skutečných zakázkách.
Účetní už nemusel čekat, až se vrátí papírový dokument, a stejný podklad se neskenoval opakovaně. Bylo jasné, kdo kterou část doplní a komu ji předá. Fakturu tak bylo možné vystavit dříve po dokončení práce.
Doložení zahájení podnikání a registračních podání pomohlo vyjasnit nesoulad mezi evidencemi úřadů.
Podnikateli přišlo oznámení, že nesplnil podmínky pro vstup do paušálního režimu. Bylo potřeba zjistit, kdy zahájil podnikání, kdy podal registrace a jak na ně navazovaly platby.
Prošel jsem jednotný registrační formulář a porovnal ho s údaji u sociálního zabezpečení, zdravotní pojišťovny a s úhradami. Z konkrétních dat jsem sestavil časovou posloupnost a připravil podání finančnímu úřadu. Vysvětlil jsem v něm, proč má úřad situaci posoudit znovu.
Finanční úřad uznal stížnost jako důvodnou. Věc znovu prověřil a potvrdil, že podnikatel podal oznámení včas a je od zahájení činnosti evidován v prvním pásmu paušálního režimu.
Dvě sady dokladů se podařilo zaúčtovat a opravené faktury schválit k úhradě. Další položky zůstaly otevřené.
K původním fakturám přicházely od dodavatele dobropisy a náhradní doklady. Jejich vzájemné vazby si ale neodpovídaly a nesoulad byl i v daňovém režimu. Někde chyběl protokol nebo zdůvodnění, jinde se nová faktura vztahovala k práci, která už byla vyúčtovaná.
Doklady jsem rozepsal po jednotlivých fakturách, aby bylo vidět, co je vyřešené a co ještě vyžaduje opravu. U dvou sad jsem propojil původní fakturu, dobropis a nový doklad. Upravil jsem, ke kterému dokladu se váže předávací protokol, a připravil zápočet i podklady k zaplacení.
Dvě opravené sady se podařilo zaúčtovat. Od dodavatele se k nim vracely podepsané navazující podklady a vedení potom schválilo obě opravené faktury k úhradě. Klient měl oddělené položky, které už mohl zaplatit, od těch, které stále potřebovaly opravu.
Nepotvrzený soupis prací, přímé jednání s odběratelem a následné vypořádání sporné části.
Odběratel ani po čtvrté výzvě nepotvrdil soupis provedených prací. Nápravu opakovaně sliboval, ale vyúčtování zakázky se pořád neposouvalo.
Jednal jsem přímo s majitelem odběratele. Po opakovaných nesplněných slibech jsem se rozhodl na potvrzení soupisu dál nečekat. Vystavil jsem fakturu a datovou schránkou ji poslal společně s podrobnou dokumentací provedených prací a veškerou vzájemnou komunikací. Potom jsem opakovaně urgoval zaplacení.
Po urgencích odběratel uhradil 800 tisíc Kč. Dalších více než 330 tisíc Kč odmítl zaplatit kvůli rozsahu a ceně prací a spor se dostal k soudu. Z této sporné části bylo přibližně 150 tisíc Kč odepsáno. Zbývajících přibližně 180 tisíc Kč odběratel zaplatil. Uhradil také soudem přiznanou náhradu nákladů řízení, včetně nákladů na právní zastoupení a soudního poplatku.
Úhrada faktury s potvrzeným soupisem prací, otevřené předání díla a navazující pozastávky.
Zakázka byla dokončená a k faktuře byl potvrzený soupis provedených prací. Faktura ale zůstávala po splatnosti. Po odečtení pozastávek šlo o více než 200 tisíc Kč. Zároveň bylo potřeba dořešit podpis předávacího protokolu.
Urgoval jsem zaplacení faktury a současně řešil předání díla. Před koncem svého zapojení do případu jsem získal příslib, že bude předávací protokol podepsán.
Faktura za více než 200 tisíc Kč byla po urgencích zaplacená. V době, kdy moje zapojení končilo, ale předávací protokol ještě podepsaný nebyl. Uvolnění pozastávek dál záviselo na jeho podpisu.
Aktuální výsledky a peněžní toky jako podklad k žádosti o úpravu daňových záloh.
Aktuální výsledky firmy už neodpovídaly období, ze kterého vycházely zálohy na daň z příjmů. Při přípravě žádosti o jejich úpravu bylo potřeba zohlednit také peněžní toky a prostředky vázané v zakázkách a pozastávkách.
Pro žádost jsem připravil aktuální výsledky a srovnání s předchozím rokem. Vysvětlil jsem, jak se hospodaření změnilo a proč minulý rok neodpovídá současné situaci. Doplnil jsem vysvětlení peněžních toků a souvislosti mezi povinností platit zálohy a prostředky, které měla firma k dispozici.
Finanční úřad žádosti vyhověl. Firma tak nemusela v daném termínu odvést zálohu přes milion korun a peníze jí zůstaly pro provoz. Výsledná roční daň se dál odvíjela od skutečného hospodaření.
Opravy evidencí a rozdělení práce při doplnění měsíčních hlášení zaměstnavatele.
Na mzdové agendě zaměstnavatele pracovaly dvě účtárny. U jednotného měsíčního hlášení zaměstnavatele nesouhlasila evidence zaměstnanců s registracemi a odeslanými údaji. Opakovat podání nestačilo.
Prošel jsem chybové zprávy a návaznosti jednotlivých evidencí. Připravil jsem opravy a sepsal další postup. Opravit jsem musel také identifikátor ve vlastních podkladech. S klientem a druhou účtárnou jsme si rozdělili zbývající kroky tak, aby na sebe výsledné údaje zaměstnavatele navazovaly. Podání pak dokončila kolegyně.
Klient následně potvrdil, že všech šest řešených měsíčních hlášení je zpracovaných a úplných.
Přenos běžných faktur do účetnictví a samostatná kontrola neúplných nebo chybných údajů.
E-shop vystavoval několik tisíc faktur za rok. Při zpracování účetnictví se údaje z každé z nich zadávaly ručně, přestože už byly uložené v systému e-shopu.
Prošel jsem možnosti exportu z e-shopu a prověřil, jak údaje převést do účetního programu. Přenos jsem nastavil a ověřil na zpracování dokladů. Běžné faktury pak procházely automaticky. Pokud byly údaje neúplné nebo chybné, bylo potřeba takový doklad vyřešit zvlášť.
Běžné faktury už nebylo nutné přepisovat jednu po druhé. Při účetním zpracování zůstala kontrola dat a řešení výjimek. S rostoucím počtem objednávek tak nemuselo stejným tempem přibývat ručního zadávání.
Rozpis zadržených částek podle faktur a žádost o jejich uvolnění.
Zakázky byly dokončené, ale část jejich ceny zůstávala u odběratele v pozastávkách. K uvolnění peněz bylo potřeba přiřadit zadržené částky ke konkrétním fakturám a podmínkám jednotlivých zakázek.
Dal jsem dohromady rozpis 27 faktur a připravil jednu souhrnnou žádost o téměř 680 tisíc Kč. U každé částky jsem zachoval odkaz na příslušný doklad. Odběratel tak dostal podklad, podle kterého mohl žádost posoudit, aniž by si musel jednotlivé částky znovu skládat.
Téměř 680 tisíc Kč se podařilo uvolnit na účet firmy. Byly to peníze za práce, které firma už provedla a na jejichž zaplacení dosud čekala kvůli pozastávkám.
Ve výkazech neseděly pohledávky ani průběh nákladů a výnosů. Sepsal jsem, co před případným převzetím doplnit a prověřit.
Stavební firma vykazovala vysoký zisk. Před případným převzetím účetnictví jsem ale potřeboval ověřit, co za ním je. Chyběla část bankovních podkladů, pohledávky nebyly aktuální a měsíční náklady neodpovídaly průběhu výnosů.
Prošel jsem předané výkazy a kontroloval, jak na sebe jejich údaje navazují. Zpracoval jsem manažerský rozbor a sepsal, které podklady je potřeba doplnit a co ověřit při rekonstrukci účetnictví.
Vedení dostalo konkrétní přehled nesouladů a kroků, které by bylo potřeba při převzetí udělat. Mohlo podle něj posoudit stav účetnictví i rozsah další práce. Moje práce v tomto případě spočívala v diagnostice a přípravě plánu; samotná rekonstrukce účetnictví je samostatný krok.
S klientem jsem počítal hodiny, přesčasy a příplatky při plánování směn.
U zaměstnavatele se směnným provozem záleželo na tom, jak se v rozvrhu střídají pracovní a volné dny. Rozložení ovlivňovalo počet hodin i příplatky. Při výpočtu výplaty by už bylo na úpravu odpracovaných směn pozdě.
S klientem jsem upravoval směny a klouzavé dny volna. Průběžně jsem přitom kontroloval, jak vychází vyrovnávací období. Před koncem pololetí jsem mohl potvrdit, že za celé pololetí nevycházejí žádné přesčasy, pokud se v posledním měsíci dodrží připravený rozvrh.
Vedení mělo tyto propočty k dispozici už při plánování. Také u dalšího navrženého rozvrhu jsem vyčíslil nákladové důsledky, aby o nich bylo možné rozhodnout předem, než zaměstnanci směny odpracují.
Dvě související výzvy, přehled 21 zakázek a propojení dodavatelských a odběratelských faktur.
U dvou stavebních firem jsem řešil související výzvy finančního úřadu. Jedna se týkala sedmi přijatých faktur, druhá dodávek za čtyři měsíce. Úřad chtěl doložit, jak spolu souvisejí přijaté faktury, faktury zákazníkům a další dokumenty. U některých zakázek se přitom během práce změnil rozsah, ale objednávka zůstala původní. Jinde práce a fakturace spadaly do různých období.
Pro širší výzvu jsem sestavil tabulku 21 zakázek. Ke každé jsem přiřadil přijaté a vydané faktury, částky i období a připojil související objednávky, smlouvy a soupisy prací.
U sedmi faktur druhé firmy jsem rozepsal, co se na stavbách skutečně udělalo a proč se faktury lišily od objednávek. Vysvětlil jsem také, proč část prací přešla do dalšího roku a náklady zůstaly v nedokončené výrobě. Tabulky, podklady i věcné vysvětlení jsem připravil já. Podání s průvodním dopisem zajistil daňový poradce.
V podkladech se dalo dohledat, kdo práce provedl, komu je vyfakturoval a ke které zakázce patřily. Po předání vysvětlení už finanční úřad ani u jedné z obou výzev další doplnění nepožadoval.
Kalkulace přímých nákladů a odměna obchodníka podle výsledku zakázky.
Pro přípravu nabídek chyběl společný podklad, ve kterém by se potkala prodejní cena, skutečné náklady a odměna obchodníka. Samotná velikost zakázky přitom neříkala, kolik firmě po její realizaci zůstane.
Připravil jsem kalkulaci, do které jsem zahrnul materiál, práci včetně odvodů a další přímé náklady. Z ní pak vycházela pravidla pro odměnu podle dosaženého výsledku zakázky. Při obchodním rozhodování tak bylo vidět vedle obratu také to, co firmě zbude po zaplacení přímých nákladů.
Podle stejné kalkulace mohla firma připravovat nabídky a následně vyhodnocovat zakázky. Do odměny obchodníka se promítal výsledek realizace, takže měl důvod sledovat spolu s prodejní cenou také náklady.
Přehled platností, navazujících termínů a podkladů pro další zaměstnávání.
U zaměstnavatele zahraničních pracovníků bylo potřeba průběžně sledovat platnost oprávnění a přípravu dalšího postupu. Ke končícímu oprávnění musela personalistika znát také stav potřebných podkladů a kroky, které zbývalo vyřídit.
Zavedl jsem přehled platností oprávnění a souvisejících termínů. Upozorňoval jsem na případy, které bylo potřeba začít řešit, a urgoval doplnění dokladů. Personálnímu týmu jsem předával konkrétní seznam zaměstnanců a navazujících kroků, aby mohl potřebné záležitosti vyřizovat s předstihem.
Za jeden rok používání přehledu nebylo u sledovaných zaměstnanců nutné ukončit pracovní poměr kvůli nevyřešenému oprávnění. Zaměstnavatel měl díky přehledu možnost řešit další postup s předstihem a omezit tak dopady končících oprávnění na provoz.
Námitku s potvrzením úhrady jsem odeslal den po doručení vyrozumění. Úřad chybnou evidenci opravil.
Finanční úřad použil část přeplatku DPH na povinnost, kterou firma už zaplatila. Ve vyrozumění tak figuroval nedoplatek, který neodpovídal provedené úhradě.
Porovnal jsem vyrozumění s platbou a doložil, že firma povinnost splnila. Hned následující den po doručení vyrozumění jsem připravil a odeslal námitku, ke které jsem přiložil potvrzení úhrady.
Správce daně námitce vyhověl, uznal nesprávně evidovaný nedoplatek a uvedl poukázání částky přes 42 tisíc Kč. Podařilo se tak napravit nesoulad, který blokoval vrácení peněz firmě. Nešlo o prominutí daně ani pokuty; doložil jsem povinnost, kterou už firma měla splněnou.
Dohledání a potvrzení servisních listů a protokolů, bez kterých nešlo hotovou práci vyúčtovat.
Práce byly provedené a firma už nesla jejich náklady. K vyúčtování ale chyběly potvrzené servisní listy a předávací protokoly. Některé se vracely pozdě, jiné zůstávaly nedořešené mezi projektovým manažerem, provozem a zákazníkem.
Procházel jsem, u kterých prací chybí podklad k fakturaci, a urgoval odpovědné vedoucí. Když běžné předávání dokumentů nestačilo, jednal jsem přímo se zákazníkem o potvrzení provedených prací, aby je firma mohla vyúčtovat.
Po doplnění a potvrzení podkladů se do fakturace dostaly práce v nižších statisících korun ročně. Firma tak mohla vyúčtovat i tu práci, kterou už odvedla, ale dosud k ní neměla potřebné potvrzení.
Finanční rozbor majetku, pohledávek a potřeby financování pro jednání společníků.
Když se zvažovalo vypořádání podílu, bylo potřeba posoudit vlastní kapitál a výsledek posledního roku v širších souvislostech. Část hodnoty firmy byla v pohledávkách a pozastávkách. Do rozboru proto patřily také dostupné peníze a financování dalšího provozu.
Pro širší podklad k jednání o podílu jsem zpracoval finanční rozbor. Prošel jsem majetek a hospodaření firmy, pohledávky i pozastávky, dostupné peníze a potřebu dalšího financování. Oddělil jsem přitom vykázané účetní hodnoty a současné hospodaření od toho, jaké výsledky se teprve očekávají do budoucna.
Společníci měli pro jednání konkrétní podklad k tomu, co stojí za účetní hodnotou společnosti. Bylo z něj patrné, proč pro vypořádání nestačí samotný účetní údaj a proč je potřeba zohlednit také současné hospodaření a další financování firmy.
Příprava podkladů pro kontroly a námitka, po které inspektorát práce zrušil konkrétní zjištění.
Při kontrolách mzdové a personální agendy bylo potřeba doložit, jak na sebe navazují zaměstnanecká evidence, mzdy a odvody. To znamenalo dohledat jednotlivé dokumenty, připravit je pro kontrolu a vyřídit požadavky kontrolujících.
Přípravu a dohledávání dokumentů i komunikaci s kontrolujícími jsem převzal za vedení firmy. U kontroly sociálního pojištění šlo o více než tři roky mzdové agendy. V jiném případě bylo sporné předání dokumentů zaměstnanci. K němu jsem připravil podklady a námitku.
Protokol z kontroly sociálního pojištění nezaznamenal nedostatky ani nápravná opatření. U sporného předání dokumentů inspektorát práce konkrétní zjištění zrušil. Vedení nemuselo podklady samo shromažďovat ani vyřizovat požadavky kontrol; potřebné okolnosti jsem doložil příslušnými dokumenty.
Podklady a žádost o vrácení peněz složených na DPH při pořízení vozidla z EU.
Firma pořídila vozidlo z jiného státu EU a před jeho registrací složila finančnímu úřadu zálohu na DPH ve vyšších stovkách tisíc korun. Po podání přiznání a registraci vozidla bylo potřeba požádat o vrácení peněz a doložit související platby i doklady.
Pro firmu jsem na základě plné moci připravil podklady a žádost o vrácení přeplatku vzniklého složením zálohy. K žádosti jsem připojil doklad o nákupu vozidla, výpočet částky, potvrzení plateb a doklady k registraci. Žádost navazovala na již podané přiznání k DPH a byla doručena finančnímu úřadu.
Tři týdny po podání žádosti přišla celá záloha ve vyšších stovkách tisíc korun zpět na firemní účet. Firma tak mohla znovu použít peníze, které měla po dobu vyřizování vázané u finančního úřadu.
Od opravy účetnictví k pravidelným přehledům o firmě a ziskovosti zakázek.
Když jsem s firmou začal spolupracovat, bylo nejprve potřeba dát do pořádku účetnictví. Vedení se potřebovalo opřít o jeho údaje a pravidelně vidět také to, jak do celkového výsledku firmy přispívají jednotlivé zakázky.
Začal jsem nápravou účetnictví. Postupně jsem zavedl pravidelné přehledy pro vedení a sledování ziskovosti jednotlivých zakázek. Vedle výsledku celé firmy tak bylo vidět, z jakých zakázek se skládá.
Vedení mělo pravidelně k dispozici údaje o hospodaření firmy i výsledky jednotlivých zakázek. Tyto přehledy mohlo používat při průběžném řízení firmy a rozhodování o zakázkách.
Podmínky víceprací, zadržovaných plateb a nákladů při změně zakázky.
Před podpisem smlouvy na dodávku a montáž jsem prošel, co její podmínky znamenají pro peníze firmy. Návrh obsahoval vysoké denní sankce, srážku z cen dodatečných prací a zadržování části plateb. Bylo potřeba dořešit i to, co se zaplatí, když zákazník rozsah zakázky později omezí.
Připravil jsem připomínky k ekonomickým podmínkám a řešil jejich úpravu. Denní sankce za dílčí termín se snížila z 10 000 na 2 000 Kč, za dokončení z 15 000 na 5 000 Kč. Do znění se dostal i celkový strop smluvních pokut a sankcí 10 % ceny díla bez DPH.
U dodatečných prací, které nebyly v původní nabídce, se srážka z ceníkových cen snížila z 20 na 14 %. Na přípravu jejich rozpočtu měla firma místo tří dnů sedm. Řešil jsem také schvalování soupisů prací: pokud se zákazník do sedmi dnů nevyjádří, podle upravených podmínek je možné fakturovat.
Doplnili jsme úhradu již vzniklých nákladů při omezení zakázky a upřesnili vypořádání vícenákladů, pokud zákazník dodá jiné rozměry, než jaké nakonec budou na stavbě. U první poloviny zádržného se do znění dostal nejzazší termín pro vznik nároku na její uvolnění a postup žádosti o zaplacení.
Zákazník upravené podmínky přijal. Firma tak do zakázky vstupovala s nižšími sankcemi a menší srážkou z cen dodatečných prací. Předem byly popsané také podmínky fakturace, uvolnění zadržované části ceny a úhrady nákladů při omezení zakázky.
Dohledání faktury subdodavatele, její zaúčtování a vysvětlení listopadového výsledku.
Servisní firma už zákazníkovi vyfakturovala práci, ale faktura subdodavatele v účetnictví ještě nebyla. V listopadovém výsledku tak chyběl náklad na tuto zakázku a zisk vycházel vyšší, než odpovídalo provedené práci.
Na chybějící náklad jsem upozornil a fakturu opakovaně urgoval. Dorazila v lednu. Zaúčtoval jsem ji a s daňovým poradcem řešil, jak navazuje na listopadové plnění, DPH a kontrolní hlášení. Nabídl jsem také úpravu přehledů hospodaření, které už firma dostala.
Faktura byla dohledaná a zaúčtovaná. Vedení dostalo vysvětlení, který náklad v původním průběžném zisku chyběl, proč výsledek zakázky vypadal lépe a které výstupy je potřeba při dalším rozhodování zohlednit.
Uplatnění nároku za škodu při stavebních pracích, uznání škody a doplacení faktury.
Dodané prvky byly při stavebních pracích poškozeny. K uplatnění nároku bylo potřeba doložit, jak škoda vznikla, ke které objednávce se vztahuje a jaké byly náklady na dodávku a montáž.
Připravil jsem uplatnění nároku na více než 460 tisíc Kč. Odkázal jsem v něm na konkrétní objednávku a fakturu. Doplnil jsem čestné prohlášení, že škoda nebyla uplatněna jinde, a souhlas s tím, aby pojišťovna poslala pojistné plnění pojištěnému.
Pojišťovna uznala viníkovi škodu v celé výši uplatněného nároku. Protistrana potom doplatila fakturu a případ byl uzavřen.
Přihláška podložená skutečnou činností, fakturací a provozním zázemím.
Při přechodu z neplátce na plátce DPH bylo potřeba doložit skutečnou činnost. K registraci tak bylo nutné připravit i podklady k poskytovaným službám, fakturaci, výdajům a zázemí podnikání.
K přihlášce jsem sestavil popis činnosti a přehled fakturace a provozních výdajů. Přidal jsem údaje o bankovním účtu a zázemí podnikání. Vysvětlil jsem, jaké služby se poskytují a jak je jejich poskytování zajištěné.
Rozhodnutí o registraci k DPH bylo doručeno osm kalendářních dní po podání přihlášky. Na registraci navázaly změny v účetnictví a fakturaci.
Platby kartami, průběžné předávání účtenek a dohledávání chybějících dokladů.
Ve firmě se každý měsíc sešly stovky účtenek. Vyúčtovávaly se najednou proti hotovostním zálohám. S odstupem se pak dohledávalo, za co se platilo a ke kterým výdajům ještě zbývá doplnit doklad.
Zavedl jsem placení kartami a průběžné předávání naskenovaných účtenek. Účtenky se párovaly s konkrétními platbami na bankovním účtu. Chybějící doklad tak šlo řešit průběžně, dokud si lidé v provozu ještě pamatovali, za co zaplatili.
Doklady začaly přicházet průběžně během měsíce. U plateb kartou bylo možné porovnat účtenku s konkrétním výdajem na účtu, místo aby se vše dohledávalo až při vyúčtování hotovostních záloh. Na konci měsíce už nečekala jedna velká dávka účtenek.
Registrace, předávání dokladů a první fakturace po založení společnosti.
Společnost byla založená u notáře. Podnikatel pak potřeboval vyřídit registrace a nastavit účetnictví. Současně potřeboval vědět, jak předávat první doklady, vystavovat faktury a pokračovat v běžném zpracování.
Vyřídil jsem potřebné registrace a nastavil účetnictví pro první doklady a faktury. Řešil jsem přitom živnostenské oprávnění, zápis společnosti i daňovou registraci. Později následovala také registrace k DPH.
Firma měla po založení vyřízené potřebné registrace a nastavené účetnictví. První fakturace a předávání dokladů tak mohly pokračovat v běžném účetním zpracování.
Kontrola součtu hodin a návaznosti výkazu na pracovní poměr.
Při kontrole podkladů ke mzdám nesouhlasil součet hodin v docházce. Bylo potřeba prověřit také vykázané směny vůči době trvání pracovního poměru.
Zkontroloval jsem součet hodin i to, zda vykázané směny odpovídají době trvání pracovních vztahů. Na nesrovnalosti jsem upozornil klienta a ještě tentýž den mu poslal opravený výkaz.
V opraveném výkazu už součet hodin odpovídal mzdové rekapitulaci. Klient mohl podle tohoto podkladu zkontrolovat zpracované mzdy.